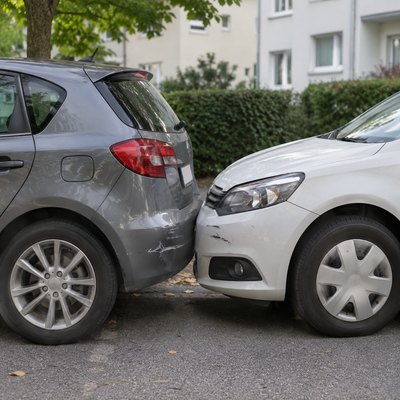
Die Kfz-Haftpflichtversicherung ist der Pflichtschutz, ohne den ein Auto in Deutschland nicht regulär auf öffentlichen Straßen fahren darf. Sie schützt vor allem andere Verkehrsteilnehmer.
Wichtig ist die Unterscheidung: Versichert sind nicht automatisch alle Kosten rund ums eigene Auto. Entscheidend ist, wem ein Schaden entstanden ist.
Wer gerade ein Auto anmeldet, einen Vertrag wechselt oder erstmals selbst versichert, sollte zuerst diesen Basisschutz verstehen. Erst danach lohnt der Blick auf Extras.
Für viele Fahrzeuge kann der Pflichtschutz ausreichen. In anderen Fällen sind Teilkasko oder Vollkasko sinnvoller, weil der eigene Wagen mehr Schutz braucht.
Wofür die Kfz-Haftpflichtversicherung gebraucht wird 🚗
Der Haftpflichtschutz greift grundsätzlich, wenn durch den Gebrauch Ihres Autos andere Personen, Fahrzeuge oder Sachen betroffen sind. Er ist damit der Kern jeder Autoversicherung.
Typische Fälle sind Reparaturkosten am fremden Fahrzeug, medizinische Kosten verletzter Personen oder beschädigte Gegenstände am Straßenrand. Die genaue Regulierung hängt vom Einzelfall ab.
Die Kfz-Haftpflichtversicherung übernimmt dabei nicht Ihre eigene Werkstattrechnung, wenn nur Ihr Auto beschädigt wurde. Genau an dieser Grenze beginnt die Frage nach Kasko.
Für die Zulassung brauchen Sie in der Regel eine elektronische Versicherungsbestätigung. Dahinter steht mindestens die gesetzliche Mindestdeckung, oft mit höherer Deckungssumme im Vertrag.
- Prüfen Sie, ob die Deckungssumme zu Ihrer persönlichen Sicherheitsreserve passt.
- Achten Sie darauf, wer das Fahrzeug fahren darf und ob junge Fahrer eingeschlossen sind.
- Klären Sie, ob Fahrten im Ausland für Ihre Nutzung ausreichend geregelt sind.
- Vergleichen Sie nicht nur den Preis, sondern auch Service, Zahlweise und Vertragsbedingungen.
- Merken Sie sich Begriffe wie Schadenfreiheitsklasse, weil sie später den Beitrag mitprägen können.
In der Praxis wird die Kfz-Haftpflichtversicherung oft unterschätzt, weil sie „nur Pflicht“ ist. Gerade ihre Bedingungen entscheiden aber, wie solide der Basisschutz steht.
Ein genauer Blick lohnt auch bei scheinbar einfachen Verträgen. Unterschiede können bei Fahrerkreis, Zahlungsrhythmus, Auslandsschutz oder Service im Schadenfall liegen.
Deckungssumme, Teilkasko und Vollkasko einordnen 🧭
Nach dem Pflichtschutz stellt sich die Frage, ob zusätzliche Bausteine nötig sind. Dabei geht es weniger um Namen als um den Wert und die Nutzung des Autos.
Nur Haftpflichtschutz für einfache Fälle ✅
Ein reiner Haftpflichtvertrag kann passen, wenn das Fahrzeug einen überschaubaren Wert hat und Reparaturen am eigenen Auto finanziell tragbar wären.
Das ist häufig bei älteren Autos naheliegend, deren Marktwert niedrig ist. Entscheidend bleibt, ob Sie im Ernstfall Ersatz oder Reparatur aus eigener Tasche tragen könnten.
Teilkasko für zusätzliche Absicherung 🌦️
Teilkasko richtet den Blick auf bestimmte Ereignisse rund um das eigene Fahrzeug. Welche Fälle genau enthalten sind, steht im Tarif und sollte sauber gelesen werden.
Je nach Vertrag können zum Beispiel Glasbruch, Diebstahl oder bestimmte Naturereignisse eine Rolle spielen. Verlassen Sie sich nicht auf Überschriften, sondern prüfen Sie die Bedingungen.
Vollkasko für hohen Fahrzeugwert 🛡️
Vollkasko kommt häufig bei neuen, finanzierten oder sehr wertvollen Autos in Betracht. Hier zählt besonders, wie hoch eine mögliche Selbstbeteiligung ausfällt.
Bei Leasing oder Finanzierung kann außerdem relevant sein, welche Vorgaben im Vertrag stehen. Der Versicherungsschutz sollte dann nicht nur günstig, sondern auch passend zum Finanzierungsrahmen sein.
Wann die Kfz-Haftpflichtversicherung meist genügt ✅
Der reine Pflichtschutz ist vor allem dann naheliegend, wenn Sie Ihr Auto bewusst günstig halten und keine hohe Erstattung für eigene Fahrzeugschäden erwarten.
Anders sieht es aus, wenn ein Totalschaden am eigenen Wagen Ihre Finanzen stark belasten würde. Dann sollten zusätzliche Bausteine nüchtern geprüft werden.
Auch das Fahrprofil zählt: tägliches Pendeln, enge Parkräume, mehrere Fahrer oder ein Kreditvertrag verändern die Entscheidung. Der billigste Vertrag ist nicht automatisch passend.
Eine gute Faustregel ist die persönliche Belastungsgrenze: Wenn Sie einen größeren Eigenschaden nicht ohne Kredit oder Rücklagen auffangen könnten, spricht mehr für zusätzlichen Schutz.
| Weg | Passt eher bei | Worauf achten |
|---|---|---|
| Haftpflichtschutz | älterem Auto | Deckungssumme |
| Teilkasko | mittlerem Wert | enthaltene Leistungen |
| Vollkasko | neuem Auto | Selbstbeteiligung |
| Tarifvergleich | mehreren Angeboten | Leistung vor Preis |
Die Tabelle zeigt: Die Entscheidung beginnt nicht beim Monatsbetrag, sondern beim Wert des Autos und Ihrer finanziellen Belastbarkeit. Danach wird der Versicherungsbeitrag vergleichbar.
Gerade am Anfang hilft es, Schutz und Preis gedanklich zu trennen. Erst bestimmen Sie, was Sie brauchen; anschließend prüfen Sie, welcher Anbieter es zu welchen Bedingungen anbietet.
Wenn der Schutzrahmen klar ist, folgt die Euro-Frage: Warum zahlen zwei Fahrer für ähnliche Autos unterschiedliche Beiträge? Eine verständliche Einordnung finden Sie bei den Faktoren für Kfz-Versicherung Kosten.
Empfohlen: Welche Angaben verändern den Beitrag wirklich, bevor Sie Tarife nebeneinanderlegen?
Vom Schutz zum Versicherungsbeitrag wechseln 💶
Die Kfz-Haftpflichtversicherung beantwortet die Pflichtfrage. Für die Auswahl eines konkreten Vertrags brauchen Sie zusätzlich Fahrzeugdaten, Fahrleistung, Fahrerprofil und gewünschte Zusatzleistungen.
Beim späteren Tarifvergleich lohnt eine feste Reihenfolge: erst benötigte Leistungen bestimmen, dann Beitrag prüfen, anschließend Vertragsdetails vergleichen. So vermeiden Sie reine Preisentscheidungen.
Notieren Sie vorab, wie viele Kilometer Sie ungefähr fahren, wer regelmäßig am Steuer sitzt und wo das Auto nachts steht. Solche Angaben können die Einstufung beeinflussen.
Wenn Sie schon konkrete Angebote prüfen möchten, hilft eine strukturierte Vorbereitung. Der Leitfaden zum Online-Vergleich passender Kfz-Tarife zeigt, welche Daten bereitliegen sollten.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Versicherungsberatung. Vertragsbedingungen, Leistungen und Beiträge hängen vom jeweiligen Anbieter und Ihrer persönlichen Situation ab.
Häufige Fragen zum Pflichtschutz ❓
Reicht Haftpflicht fürs Auto immer aus?
Nein, nicht immer. Sie deckt vor allem Ansprüche anderer ab. Wenn Ihr eigenes Auto einen hohen Wert hat, können Teilkasko oder Vollkasko sinnvoll sein.
Was bedeutet Deckungssumme bei der Autoversicherung?
Die Deckungssumme beschreibt, bis zu welcher Höhe der Versicherer im versicherten Fall leistet. Viele Verträge liegen über der gesetzlichen Mindestdeckung.
Hat die Schadenfreiheitsklasse Einfluss auf den Beitrag?
Ja, die Schadenfreiheitsklasse ist ein wichtiger Faktor. Wer länger ohne belastende Schäden fährt, kann häufig günstiger eingestuft werden. Details hängen vom Anbieter ab.
Kann ich nur den Pflichtschutz abschließen?
Ja, die Kfz-Haftpflichtversicherung kann als alleiniger Schutz abgeschlossen werden, wenn Sie keine zusätzlichen Kaskoleistungen wünschen oder benötigen.
Worauf sollte ich vor einem Wechsel achten?
Vergleichen Sie nicht nur den Preis. Wichtig sind Deckungssumme, Fahrerangaben, Zahlweise, mögliche Selbstbeteiligung bei Kasko und die Bedingungen für Kündigung oder Wechsel.