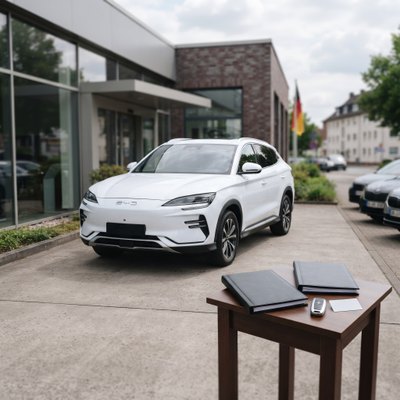
Wer BYD Seal U Deutschland sucht, ist meist schon näher an einer Entscheidung als an reiner Neugier. Jetzt zählt, welche Angaben wirklich bestätigt sind.
Prüfen Sie deshalb zuerst Modellstand, Ausstattung und Lieferstatus beim BYD-Vertragshändler. Prospekte, Anzeigen und ältere Beiträge können deutlich von aktuellen Angeboten abweichen.
Danach lohnt sich der Blick auf Finanzierungspartner: Händler, Hausbank, Autobanken und seriöse Vermittler können unterschiedlich rechnen, ohne dass eine Variante automatisch besser ist.
Entscheidend ist nicht die niedrigste Monatsrate allein. Das passende Angebot muss zu Nutzung, Haltedauer, Bonität und Ihrem Spielraum im Haushalt passen.
Was Sie vor BYD Seal U Deutschland bereitlegen sollten 🧾
- Aktuelle Modellbezeichnung, Ausstattungslinie und gewünschte Extras, am besten direkt aus dem Händlerangebot oder der verbindlichen Konfiguration.
- Geplante jährliche Fahrleistung, weil sie bei Leasing und Kilometergrenzen stark auf die Kalkulation wirkt.
- Mögliche Anzahlung und Ihr monatlicher Haushaltsrahmen, getrennt von Versicherung, Strom und Wartung gedacht.
- Gewünschte Laufzeit und die Frage, ob Sie den SUV behalten, zurückgeben oder später neu entscheiden möchten.
- Unterlagen zur Bonität, etwa Einkommensnachweise, wenn Sie ein konkretes Finanzierungsangebot anfragen wollen.
- Zeit für eine Probefahrt, damit Sitzposition, Bedienung, Ladeplanung und Platzbedarf nicht nur auf dem Papier passen.
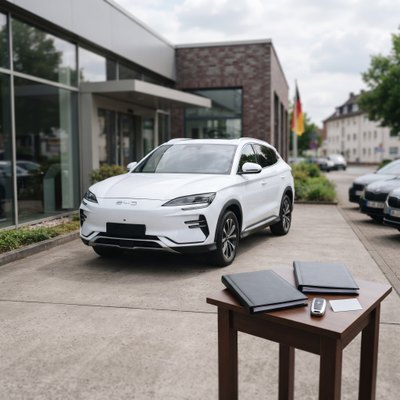
Finanzierungsangebote Schritt für Schritt anfragen 🔎
- Lassen Sie sich beim BYD-Vertragshändler schriftlich bestätigen, welche Version, Ausstattung und Lieferbedingungen für das konkrete Fahrzeug gelten.
- Vereinbaren Sie eine Probefahrt. Achten Sie auf Alltagspunkte: Ein- und Ausstieg, Kofferraum, Assistenzsysteme, Ladeanschluss und Übersichtlichkeit.
- Bitten Sie den Händler um ein Angebot mit allen Vertragsdaten, nicht nur um eine Monatsrate auf einem Werbeblatt.
- Fragen Sie zusätzlich Ihre Hausbank oder eine etablierte Autobank nach einer vergleichbaren Finanzierung für denselben Fahrzeugpreis.
- Nutzen Sie bei Bedarf einen seriösen Kredit- oder Leasingvermittler, aber vergleichen Sie nur Angebote mit gleicher Laufzeit, gleicher Anzahlung und ähnlichen Bedingungen.
- Lesen Sie vor einer Unterschrift Widerrufsinformationen, Kostenpositionen und Bedingungen zur Rückgabe oder Schlusszahlung vollständig durch.
So lesen Sie: effektiver Jahreszins, Laufzeit und Schlussrate 📄
Der effektive Jahreszins bündelt wichtige Kreditkosten und macht Angebote vergleichbarer. Trotzdem ersetzt er nicht den Blick auf Sonderkosten, Bearbeitungsschritte und Bedingungen.
Fragen Sie außerdem, ob Sondertilgungen, vorzeitige Ablösung oder eine Übernahme von Zulassungskosten vorgesehen sind. Solche Punkte klingen klein, verändern aber den praktischen Spielraum.
Eine niedrige Rate kann durch lange Laufzeit, hohe Schlussrate oder große Anzahlung entstehen. Wer die Finanzierungsarten noch sortiert, findet im Überblick zu Leasing, Kredit und Händlerangebot beim BYD Seal U die Grundlogik.
Beim BYD Seal U Deutschland lohnt es sich, die Anfrage nicht nur nach der Monatsrate zu stellen. Formulieren Sie dieselben Eckdaten für alle Anbieter, damit Antworten vergleichbar bleiben.
BYD Seal U Deutschland: Anzahlung und Gesamtkosten vergleichen 💶
Bei BYD Seal U Deutschland sollten Sie jedes Angebot auf denselben Fahrzeugpreis zurückführen. Sonst vergleichen Sie vielleicht Ausstattung, Rabatt und Finanzierung gleichzeitig.
Hilfreich ist ein einfaches Raster: Was zahlen Sie sofort, was monatlich, was am Ende, und welche Pflichten entstehen während der Nutzung?
Beispiel: Zwei Angebote können dieselbe Monatsrate zeigen. Das eine verlangt eine hohe Schlussrate, das andere eine höhere Anzahlung. Ohne Addition aller Zahlungen wirkt beides gleich, obwohl die Belastung über die gesamte Haltedauer anders verteilt ist.
| Kriterium | Händlerangebot | Bank oder Vermittler |
|---|---|---|
| Monatsrate | bequem sichtbar | nur mit Details bewerten |
| Gesamtkosten | schriftlich addieren | Kreditbetrag prüfen |
| Schlussrate | möglich | je nach Modell |
| Kilometergrenzen | oft beim Leasing | meist nicht bei Kredit |
| Flexibilität | abhängig vom Vertrag | abhängig von Bankregeln |
Die Tabelle zeigt: Ein Händlerangebot kann bequem sein, weil Auto und Finanzierung zusammenlaufen. Eine Bank oder ein Vermittler kann mehr Vergleichbarkeit bringen, verlangt aber genaue Eigenprüfung.
Notieren Sie zusätzlich, wer Ihr Vertragspartner ist, wie Rückfragen laufen und wann Unterlagen verbindlich werden. Gerade bei mehreren Anbietern verhindert eine saubere Ablage spätere Missverständnisse.
Wenn Sie noch unsicher sind, ob der SUV überhaupt zu Ihrem Alltag passt, hilft vor dem Zahlenvergleich ein Blick auf die praktischen Vorteile des BYD Seal U.
Empfohlen: Prüfen Sie zuerst, ob Platz, Laden und Nutzung wirklich zu Ihrem Alltag passen.
Gute und schwache Signale bei Kilometergrenzen und Vertrag 🟢
Ein gutes Angebot ist nachvollziehbar. Fahrzeugpreis, Anzahlung, Monatsrate, Laufzeit, Schlussrate und mögliche Zusatzkosten stehen so da, dass Sie selbst nachrechnen können.
Ein schwaches Signal ist Druck auf schnelle Unterschrift, unklare Restwerte oder eine Rate ohne vollständige Vertragsdaten. Bitten Sie dann um eine schriftliche Aufstellung.
Für Leasing sind realistische Kilometergrenzen besonders wichtig. Wer regelmäßig lange Strecken fährt, sollte Puffer einplanen, statt nur die niedrigste Rate zu wählen.
Gute Anbieter erklären auch unbequeme Punkte ruhig: Mehrkilometer, Rückgabezustand, Restschuld, Sonderzahlungen und Widerruf. Wenn Antworten ausweichen, vergleichen Sie lieber weiter.
Der sinnvolle nächste Schritt vor der Anfrage ✅
Für BYD Seal U Deutschland ist der beste nächste Schritt eine saubere Angebotsmappe: Fahrzeugdaten, Probefahrt-Eindruck, zwei bis drei Finanzierungsangebote und offene Fragen.
Empfehlenswert sind prüfbare Anbietergruppen: BYD-Vertragshändler, Ihre Hausbank, etablierte Autobanken und seriöse Kredit- oder Leasingvermittler. Entscheiden sollten Sie erst nach vergleichbaren Vertragsdaten.
Dieser Beitrag ist eine allgemeine Orientierung und keine Finanzberatung. Prüfen Sie Verträge sorgfältig und holen Sie bei Bedarf unabhängigen fachlichen Rat ein.
Häufige Fragen vor der Entscheidung ❓
Sollte ich zuerst Probefahrt oder Finanzierung klären?
Sinnvoll ist zuerst die Probefahrt, danach die Finanzierung. Sonst vergleichen Sie Zahlen für ein Auto, dessen Sitzposition, Platzangebot oder Bedienung vielleicht nicht passt.
Ist die niedrigste Monatsrate beim BYD Seal U Deutschland automatisch die beste Wahl?
Nein. Prüfen Sie Anzahlung, Laufzeit, Schlussrate, Gesamtkosten und Pflichten. Eine niedrige Rate kann durch andere Vertragsbestandteile entstehen.
Welche Anbieter sollte ich vergleichen?
Vergleichen Sie mindestens das Angebot des BYD-Vertragshändlers mit einer Banklösung. Zusätzlich können etablierte Autobanken oder seriöse Kredit- und Leasingvermittler sinnvoll sein.
Worauf muss ich bei Leasing besonders achten?
Achten Sie auf Kilometergrenzen, Rückgabebedingungen, mögliche Kosten für Mehrkilometer und den Zustand des Fahrzeugs bei Rückgabe. Diese Punkte beeinflussen die Gesamtkosten.
Welche Unterlagen brauche ich für eine konkrete Anfrage?
Meist werden persönliche Daten, Einkommensangaben und Informationen zum gewünschten Fahrzeug benötigt. Welche Nachweise genau verlangt werden, hängt vom Anbieter und Ihrer Bonität ab.