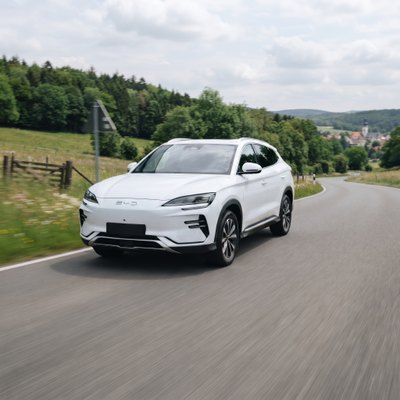
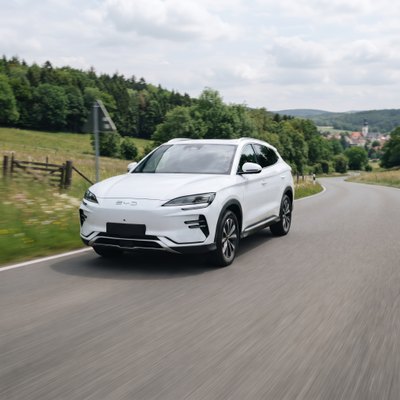
Bei der BYD Seal U Finanzierung entscheidet nicht nur die Monatsrate. Wichtiger ist, ob Vertrag, Nutzung und geplante Haltedauer wirklich zusammenpassen.
Wer vorher die Vorteile des elektrischen SUV im Alltag geprüft hat, kann jetzt gezielter fragen: behalten, flexibel wechseln oder erst einmal fahren?
Leasing, Autodarlehen, Ballonfinanzierung und Händlerangebot wirken auf den ersten Blick ähnlich. In der Praxis verschieben sie Kosten, Pflichten und Freiheiten deutlich.
Für Deutschland lohnt ein nüchterner Vergleich: BYD-Vertragshändler, Hausbank, Autobanken und seriöse Vermittler können unterschiedliche Vertragslogiken anbieten.
BYD Seal U Finanzierung: Welche Form passt zu Ihrer Nutzung? 🚗
Die passende BYD Seal U Finanzierung beginnt mit Ihrer Nutzung, nicht mit einer Werberate. Pendelstrecke, Ladezugang, Familienbedarf und gewünschte Besitzdauer geben die Richtung vor.
Wenn Sie den Wagen nur für eine überschaubare Zeit fahren möchten, kann Leasing bequem sein. Wer Eigentum aufbauen will, prüft eher Kreditvarianten.
Ein Händlerangebot kann praktisch wirken, weil Fahrzeug, Ausstattung und Finanzierung an einem Ort besprochen werden. Trotzdem sollte es gegen Bank- und Vermittlerangebote stehen.
Eine solide BYD Seal U Finanzierung berücksichtigt auch den Alltag nach der Übergabe: Ladezugang, Versicherung, Wartung, mögliche Mehrkilometer und die Frage, ob ein späterer Fahrzeugwechsel geplant ist.
Leasing, Autodarlehen und Ballonfinanzierung einordnen 💶
Leasing: planbar fahren, aber Grenzen beachten 📆
Beim Leasing zahlen Sie für die Nutzung, nicht für den vollständigen Erwerb. Entscheidend sind Laufzeit, Kilometerplanung, Rückgaberegeln und der Zustand bei Vertragsende.
Diese Form passt eher, wenn Sie Ihre Jahreskilometer gut einschätzen können und nach Vertragsende offen für ein anderes Fahrzeug sind. Unklare Nutzung macht den Vergleich schwieriger.
Autodarlehen: Eigentum mit klarer Schuldenlogik 🏦
Beim Autodarlehen finanzieren Sie den Kaufpreis und werden in der Regel wirtschaftlich stärker an das Fahrzeug gebunden. Prüfen Sie Sondertilgung, Gesamtlaufzeit und effektiver Jahreszins.
Der Vorteil liegt in der klaren Eigentumsperspektive. Dafür tragen Sie stärker Verantwortung für Wiederverkauf, Restwertentwicklung und die Frage, wie lange der SUV zu Ihrem Haushalt passt.
Ballonfinanzierung und Händlerangebot richtig lesen 🤝
Die Ballonfinanzierung senkt oft die laufende Rate, verschiebt aber einen größeren Betrag ans Ende. Die Schlussrate muss realistisch zu Ihrem Budget und Ihrer Planung passen.
Ein BYD-Vertragshändler kennt Modell, Ausstattung und Lieferstatus. Für die Finanzierung sollten Sie dennoch die Konditionen mit Hausbank, Autobanken und seriösen Kredit- oder Leasingvermittlern vergleichen.
Häufige Fehler beim Vergleich vermeiden 🔎
Viele Angebote wirken nur deshalb ähnlich, weil einzelne Kostenbestandteile versteckt im Vertrag stehen. Lesen Sie deshalb nicht nur die Rate, sondern die gesamte Verpflichtung.
- Nur auf die Monatsrate schauen: Eine niedrige Rate kann durch hohe Anzahlung, lange Laufzeit oder Schlussrate entstehen.
- Kilometer zu knapp kalkulieren: Beim Leasing kann eine unrealistische Kilometerplanung später zusätzliche Kosten auslösen.
- Restwertrisiko übersehen: Bei Kauf oder bestimmten Finanzierungsformen tragen Sie stärker mit, wie sich der Fahrzeugwert entwickelt.
- Ausstattung nicht sauber trennen: Ein günstigeres Angebot ist schwer vergleichbar, wenn Akku, Assistenzsysteme oder Serviceumfang abweichen.
- Widerrufs- und Rückgaberegeln nur überfliegen: Gerade bei Vermittlern und Online-Abschlüssen sollten Unterlagen vollständig gelesen werden.
| Faktor | Wirkt besonders auf | Worauf achten |
|---|---|---|
| Anzahlung | Startbelastung | Liquidität behalten |
| effektiver Jahreszins | Gesamtkosten | Angebote angleichen |
| Kilometerplanung | Leasingrate | realistisch schätzen |
| Restwertrisiko | Verkaufswert | Haltedauer klären |
| Schlussrate | Vertragsende | Rücklage planen |
Für die BYD Seal U Finanzierung heißt das: Der scheinbar günstigste Einstieg ist nicht automatisch die beste Lösung. Entscheidend ist die Belastung über den gesamten Vertrag.
Die Tabelle zeigt auch, warum Anbietergruppen unterschiedlich wirken können. Der Händler startet oft beim konkreten Fahrzeug, die Hausbank eher bei Ihrer Kreditwürdigkeit, Vermittler bei mehreren Optionen.
Wenn die Finanzierungslogik klar ist, bleibt der nächste Schritt: aktuelle Modellinformationen, Ausstattung, Lieferstatus und konkrete Vertragsdetails in Deutschland sauber einordnen.
Empfohlen: Welche BYD-Seal-U-Neuheiten in Deutschland vor einer Angebotsanfrage wirklich geprüft werden sollten, zeigt der nächste Überblick.
Ein typisches Entscheidungsszenario ohne Zahlentrick 🧭
Stellen Sie sich vor, Sie fahren regelmäßig zur Arbeit, laden überwiegend zu Hause und möchten den SUV mehrere Jahre nutzen. Dann rückt Eigentum stärker in den Vordergrund.
Nutzen Sie dagegen oft wechselnde Fahrzeuge, möchten Technikrisiken begrenzen und kennen Ihre Jahreskilometer gut, kann Leasing besser zur Planung passen.
Wer unsicher ist, sollte zuerst vergleichbare Angebote anfordern: gleiche Ausstattung, gleiche Laufzeit, gleiche Kilometerannahme und alle Kostenbestandteile sichtbar nebeneinander.
BYD Seal U Finanzierung sinnvoll einordnen 🧾
Eine BYD Seal U Finanzierung passt dann, wenn Rate, Vertragsende und Nutzung zusammen gedacht werden. Empfehlenswert sind prüfbare Anbietergruppen, nicht blinde Zusagen.
Vergleichen Sie BYD-Vertragshändler, Hausbank, etablierte Autobanken und seriöse Vermittler. Danach hilft der Überblick zu Neuheiten und Finanzierungsangeboten in Deutschland, die Anfrage vorzubereiten.
Dieser Beitrag ist allgemeine Information und keine Finanzberatung. Konditionen hängen unter anderem von Bonität, Anbieterprüfung, Vertragsdetails und persönlicher Situation ab.
Häufige Fragen vor der Entscheidung ❓
Ist Leasing für den BYD Seal U grundsätzlich günstiger als ein Kredit?
Nicht grundsätzlich. Leasing kann monatlich planbar wirken, ein Kredit kann langfristig mehr Eigentumsnutzen bringen. Vergleichen Sie immer Gesamtkosten, Laufzeit, Anzahlung und Vertragsende.
Wann ist eine Ballonfinanzierung sinnvoll?
Sie kann passen, wenn Sie die Schlussrate sicher einplanen können. Ohne realistische Rücklage entsteht am Vertragsende ein zusätzlicher Entscheidungsdruck.
Sollte ich zuerst zum BYD-Händler oder zur Bank gehen?
Praktisch ist beides. Der Händler klärt Fahrzeug und Angebot, die Bank liefert einen Vergleichsmaßstab. So erkennen Sie besser, welche Konditionen wirklich zusammenpassen.
Welche Unterlagen sollte ich vor einer Anfrage bereithalten?
Hilfreich sind Einkommensnachweise, Informationen zu bestehenden Verpflichtungen und eine klare Vorstellung zu Laufzeit, Kilometerleistung, Anzahlung und gewünschter Ausstattung.
Woran erkenne ich ein seriöses Finanzierungsangebot?
Es nennt Kostenbestandteile verständlich, zeigt den effektiven Jahreszins, erklärt Laufzeit und Rückgaberegeln und setzt Sie nicht zu einer schnellen Unterschrift unter Druck.