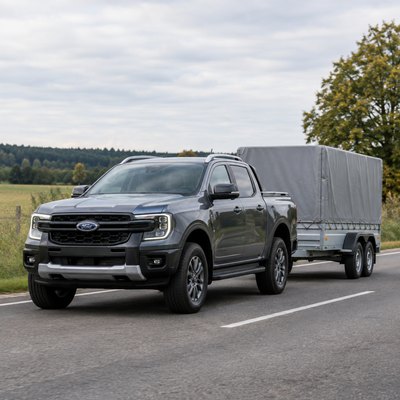
Eine Ford Ranger Finanzierung beginnt nicht bei der niedrigsten Monatsrate. Entscheidend ist, ob Kaufpreis, Rate und spätere Nutzung zu Ihrem Haushalt oder Betrieb passen.
Der Ranger ist in Deutschland oft mehr als Freizeitauto: Viele prüfen ihn als Zugfahrzeug, Baustellenfahrzeug oder robusten Dienstwagen. Dadurch zählen andere Kostenpunkte als beim Kleinwagen.
Schon kleine Änderungen bei Laufzeit, Anzahlung oder Schlussrate verändern die Gesamtkosten spürbar. Darum sollten Sie Angebote erst verstehen und dann vergleichen.
Wer früh klärt, wie lange er das Fahrzeug fahren will, spart sich Umwege. Danach wird die Frage interessant, ob Leasing besser passt.
Ford Ranger Finanzierung: Laufzeit, Anzahlung und Zins zuerst klären 🚙
Beim Finanzieren kaufen Sie den Wagen und zahlen den Preis in Raten zurück. Je nach Modell kommt eine Schlussrate hinzu oder die Rate bleibt gleichmäßig.
Achten Sie darauf, ob der Vertrag auf einen Neuwagen, Vorführwagen oder Gebrauchtwagen zugeschnitten ist. Zustand, Garantie und Sonderausstattung beeinflussen den sinnvollen Finanzierungsrahmen.
Wichtig ist der Blick auf den effektiver Jahreszins. Er macht Kreditangebote eher vergleichbar, weil er mehr aussagt als ein einzelner Sollzins.
Der ausgewiesene Fahrzeugpreis sollte dabei zur Ausstattung passen. Zubehör, Ladeflächenabdeckung, Winterräder oder Anhängerkupplung können den Kreditbetrag erhöhen, ohne dass die Monatsrate sofort auffällt.
- Nutzung: Fahren Sie überwiegend privat, gewerblich, mit Anhänger oder im Gelände?
- Budget: Welche Monatsrate bleibt tragbar, wenn Versicherung, Kraftstoff, Wartung und Steuer dazukommen?
- Haltedauer: Passt die Laufzeit zu dem Zeitraum, in dem Sie den Ranger wirklich nutzen möchten?
- Startbetrag: Eine höhere Anzahlung kann die Rate senken, bindet aber sofort Liquidität.
- Ende des Vertrags: Prüfen Sie, ob eine Schlussrate realistisch aus Rücklagen bezahlt oder weiterfinanziert werden müsste.
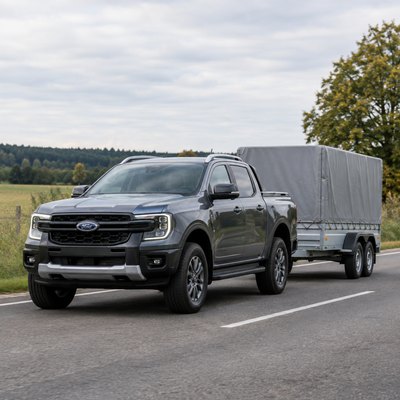
Gerade bei Pick-ups lohnt der nüchterne Blick auf Nebenkosten. Reifen, Zubehör, mögliche Anhängerkupplung und Kasko können die monatliche Belastung stärker prägen als erwartet.
Für Betriebe kommt hinzu, dass Einsatzprofil und Ausfallzeiten zählen. Wer den Ranger täglich benötigt, sollte Wartung, Ersatzfahrzeug und Versicherungsumfang nicht erst nach Vertragsabschluss klären.
Ford Ranger Finanzierung: Wege über Kredit, Händler und Schlussrate 🧭
Ratenkredit mit klarer Rate 🧾
Ein klassischer Ratenkredit eignet sich, wenn Sie planbare Monatsraten bevorzugen und das Fahrzeug langfristig behalten möchten. Die Bank prüft dafür Ihre Bonität.
Praktisch ist diese Variante, wenn Sie den Ranger später ohne Kilometergrenze nutzen, umbauen oder verkaufen möchten. Dafür tragen Sie Wertentwicklung und laufende Kosten selbst.
Je nach Vertrag kann die Zulassungsbescheinigung Teil II als Sicherheit eine Rolle spielen. Entscheidend bleibt, was Sie insgesamt zahlen, nicht nur die Rate.
Ballonfinanzierung mit geplanter Schlussrate 📌
Bei einer Ballonfinanzierung sind die laufenden Raten häufig niedriger, weil am Ende eine größere Schlussrate steht. Diese muss vorher sauber eingeplant werden.
Auch der spätere Restwert verdient Aufmerksamkeit. Ein Pick-up kann stabil nachgefragt sein, doch Zustand, Kilometerstand, Modellwechsel und Marktumfeld lassen sich nicht sicher vorhersagen.
Das Modell kann passen, wenn Sie später mit Eigenmitteln, Verkaufserlös oder Anschlussfinanzierung rechnen. Verlassen sollten Sie sich darauf aber nicht blind.
Händlerangebot und effektiver Jahreszins prüfen 💶
Händlerangebote wirken oft bequem, weil Fahrzeug, Finanzierung und Extras zusammen besprochen werden. Fragen Sie trotzdem nach Kaufpreis, Sonderausstattung und dem ausgewiesenen effektiver Jahreszins.
Rabatte, Inzahlungnahme und Servicepakete sollten getrennt betrachtet werden. Nur so erkennen Sie, ob ein günstiger Eindruck aus dem Kredit oder aus anderen Vertragsbestandteilen entsteht.
Wenn konkrete Zahlen vorliegen, hilft ein zweiter Schritt: Ford Ranger Finanzierung vergleichen: Angebote strukturiert prüfen zeigt, welche Positionen nebeneinandergehören.
Für wen Laufzeit und Anzahlung besonders wichtig sind 🧩
Bei einer Ford Ranger Finanzierung sollte die Nutzung den Ausschlag geben. Wer viel zieht, gewerblich fährt oder lange Strecken plant, braucht Reserven im Budget.
Privatkäufer mit sicherem Einkommen bevorzugen oft berechenbare Raten. Gewerbliche Nutzer achten zusätzlich darauf, wie das Fahrzeug steuerlich behandelt wird und wer Wartung organisiert.
Unklar wird es häufig beim Restwert: Wer den Ranger nach wenigen Jahren wechseln möchte, sollte Leasing als Alternative kennen, statt nur auf Eigentum zu schauen.
Auch die jährliche Fahrleistung verändert die Entscheidung. Wer regelmäßig lange Autobahnstrecken fährt, kalkuliert anders als jemand, der den Pick-up überwiegend am Wochenende nutzt.
| Weg | Passt eher für | Worauf achten |
|---|---|---|
| Ratenkredit | langes Behalten | Gesamtkosten |
| Ballonfinanzierung | niedrige laufende Rate | Schlussrate |
| Händlerangebot | bequeme Abwicklung | effektiver Jahreszins |
| Leasing | regelmäßiger Wechsel | Restwert und Kilometer |
Die Tabelle zeigt: Es gibt keinen automatisch besten Weg. Wer Eigentum will, denkt anders als jemand, der alle paar Jahre ein aktuelles Fahrzeug fahren möchte.
Für den ersten Überblick reicht deshalb keine einzelne Rate. Aussagekräftiger ist die Kombination aus Vertragslaufzeit, Eigenanteil, geplanter Nutzung und dem Umgang mit dem Fahrzeugende.
Genau an dieser Stelle entsteht die nächste Frage: Finanzierung bedeutet Kaufperspektive, Leasing eher Nutzung auf Zeit. Die Unterschiede erklären wir in Ford Ranger Leasing oder Finanzierung: welche Variante besser passt.
Empfohlen: Ob Leasing oder Kaufen besser zu Ihrem Ranger-Alltag passt, hängt stark von Haltedauer, Kilometern und Eigentumswunsch ab.
Nächster Schritt nach der Ford Ranger Finanzierung 🔎
Bevor Sie Angebote anfragen, notieren Sie drei Zahlen: gewünschte Monatsrate, mögliche Anzahlung und maximale Laufzeit. Dazu kommt Ihre ehrliche jährliche Fahrleistung.
Ergänzen Sie außerdem, ob Umbauten, Anhängerbetrieb oder gewerbliche Nutzung geplant sind. Solche Details können die passende Vertragsform stärker beeinflussen als ein kleiner Ratenunterschied.
Mit diesen Angaben lassen sich Gespräche mit Händler, Bank oder Vermittler besser führen. Sie erkennen schneller, ob ein Angebot nur günstig wirkt oder wirklich passt.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Finanz-, Steuer- oder Rechtsberatung. Prüfen Sie Verträge individuell, bevor Sie unterschreiben.
Häufige Fragen zur Entscheidung ❓
Wann ist ein Kredit für den Ranger sinnvoll?
Eine Ford Ranger Finanzierung ist sinnvoll, wenn Sie Eigentum aufbauen möchten, das Fahrzeug länger nutzen wollen und die Rate dauerhaft in Ihr Budget passt.
Ist eine hohe Anzahlung immer besser?
Nicht immer. Eine höhere Anzahlung kann die Rate senken, reduziert aber Ihre Rücklagen. Wichtig ist, dass danach genug finanzieller Spielraum bleibt.
Warum ist die Schlussrate so wichtig?
Die Schlussrate entscheidet darüber, ob der Vertrag am Ende bequem bleibt. Sie sollte aus realistischen Mitteln bezahlt, abgelöst oder anschlussfinanziert werden können.
Sollte ich nur auf die Monatsrate schauen?
Nein. Die Monatsrate ist wichtig, aber Kaufpreis, Laufzeit, effektiver Jahreszins, mögliche Gebühren und Gesamtkosten zeigen das Angebot vollständiger.
Kann ich den Ranger auch gewerblich finanzieren?
Grundsätzlich ja, abhängig von Anbieter, Bonität und Nutzung. Gewerbliche Käufer sollten zusätzlich steuerliche Fragen mit einer fachkundigen Stelle klären.