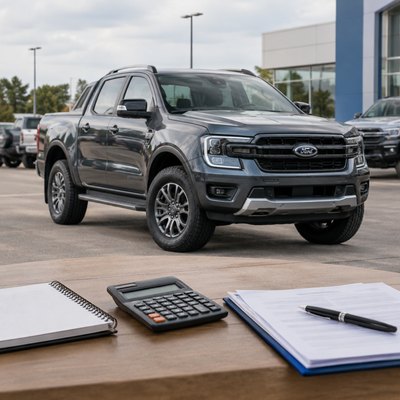
Wenn Sie eine Ford Ranger Finanzierung vergleichen, entscheidet nicht die niedrigste Monatsrate allein. Wichtig ist, was Sie über die gesamte Vertragsdauer tatsächlich zahlen.
Ein Angebot kann günstig aussehen, weil eine hohe Schlussrate am Ende steht. Ein anderes wirkt teurer, bietet aber mehr Planungssicherheit und klare Kosten.
Beim Ranger spielen Ausstattung, Motorisierung, Nutzlast, Anhängelast und Einsatz als Privat- oder Arbeitsfahrzeug mit hinein. Deshalb sollten Sie Angebote immer mit gleichen Fahrzeugdaten vergleichen.
Am besten legen Sie die Zahlen nebeneinander, bevor Sie eine Anfrage absenden. So erkennen Sie, welche Finanzierung zu Budget, Nutzung und Haltedauer passt.
Ford Ranger Finanzierung vergleichen: Kaufpreis, Anzahlung und Unterlagen bereitlegen 🧾
- Notieren Sie den Kaufpreis des konkreten Fahrzeugs, nicht nur den Listenpreis. Händlernachlass, Überführung und Zubehör sollten erkennbar sein.
- Legen Sie fest, welche Anzahlung realistisch ist. Sie senkt oft die Rate, bindet aber sofort Liquidität.
- Wählen Sie eine gewünschte Laufzeit, die zu Ihrer geplanten Nutzung passt. Sehr lange Laufzeiten können die Entscheidung später unflexibler machen.
- Prüfen Sie, ob eine Schlussrate vorgesehen ist. Sie kann die Monatsrate drücken, muss am Ende aber bezahlt oder weiterfinanziert werden.
- Sammeln Sie Angaben zu Versicherung, Zulassung, Wartung und möglichen Zusatzleistungen, damit Sie nicht nur die Kreditrate betrachten.
- Prüfen Sie, ob das Fahrzeug privat, gewerblich oder gemischt genutzt wird. Das beeinflusst Anforderungen an Kilometer, Ausstattung und steuerliche Einordnung.
- Halten Sie Einnahmen, feste Ausgaben und Reserven bereit. Kreditgeber prüfen die Bonität, ohne dass daraus automatisch eine Zusage folgt.
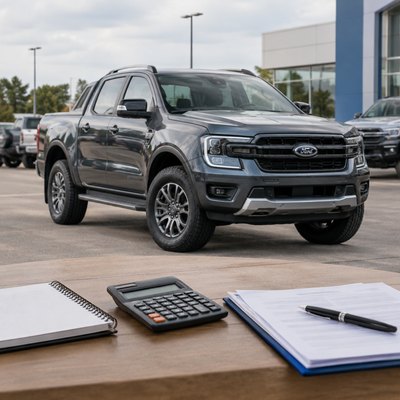
Ford Ranger Finanzierung vergleichen: Schritt für Schritt zum belastbaren Vergleich 🔍
- Starten Sie mit demselben Fahrzeug: Modell, Ausstattung, Kilometerstand bei Gebrauchtwagen, Erstzulassung und Extras müssen übereinstimmen.
- Erfassen Sie pro Angebot Monatsrate, Anzahlung, Laufzeit, Schlussrate und das Feld effektiver Jahreszins. Der Sollzins allein reicht nicht.
- Rechnen Sie die Zahlungen zusammen: Anzahlung plus alle Raten plus Schlussrate ergeben einen ersten Blick auf die Gesamtkosten.
- Fragen Sie nach, ob Bearbeitung, Zulassung, Lieferung, Garantiepakete oder Wartungspakete im Angebot enthalten sind.
- Unterscheiden Sie klassische Ratenfinanzierung und Ballonfinanzierung. Beide können sinnvoll sein, belasten aber Ihr Budget zu unterschiedlichen Zeitpunkten.
- Prüfen Sie, ob Sondertilgungen, vorzeitige Ablösung oder Fahrzeugwechsel möglich sind und welche Bedingungen dafür gelten.
Effektiver Jahreszins und Ergebnis richtig einordnen 📊
Wer eine Ford Ranger Finanzierung vergleichen will, sollte den effektiven Jahreszins besonders ernst nehmen. Er bündelt mehrere Kostenbestandteile und ist deshalb aussagekräftiger als Werbeaussagen zur Rate.
Trotzdem ersetzt er nicht die Gesamtrechnung. Eine längere Laufzeit kann die Monatsrate senken, aber die gesamte Zinsbelastung erhöhen. Entscheidend ist Ihr tragfähiges Monatsbudget.
Zwei Angebote nach Gesamtkosten und Nutzen prüfen ⚖️
Setzen Sie beide Angebote auf denselben Stichtag. Finanzierungsbedingungen können sich ändern, und schon kleine Abweichungen bei Lieferung, Zulassung oder Zubehör machen den Vergleich unsauber.
Vergleichen Sie nicht Händler A gegen Händler B, wenn die Fahrzeuge unterschiedlich ausgestattet sind. Ein Ranger mit Automatik, Hardtop oder Technikpaket hat einen anderen Wertansatz.
Wenn Sie noch zwischen Eigentum und Nutzung auf Zeit schwanken, hilft der Überblick Ford Ranger Leasing oder Finanzierung: welche Variante besser passt. Dort werden Kilometer, Restwert und Flexibilität eingeordnet.
| Kriterium | Angebot A | Angebot B | Worauf achten |
|---|---|---|---|
| Kaufpreis | niedriger | höher | Ausstattung gleich? |
| Anzahlung | hoch | niedrig | Liquidität prüfen |
| Laufzeit | kurz | lang | Monatsbudget gegen Zinsen |
| Schlussrate | vorhanden | keine | Endbetrag einplanen |
| Gesamtkosten | berechnen | berechnen | alle Zahlungen addieren |
Wenn Sie die Ford Ranger Finanzierung vergleichen, zeigt die Tabelle schnell, wo der Unterschied wirklich entsteht. Oft ist nicht der Zinssatz allein der größte Hebel.
Sind Begriffe wie Schlussrate, Anzahlung oder effektiver Jahreszins noch unscharf, lohnt sich ein Schritt zurück. Die Grundlagen erklären, welche Stellschrauben Ihre Rate verändern.
Wer hier merkt, dass die Vergleichsbasis wackelt, sollte zuerst die Grundbegriffe sortieren. Danach fällt die Bewertung konkreter Händler- oder Bankangebote deutlich leichter.
Empfohlen: Lesen Sie die Grundlagen der Ford Ranger Finanzierung noch einmal geordnet, bevor Sie ein konkretes Angebot anfragen.
Merkmale eines stimmigen und eines schwachen Angebots ✅
Ein stimmiges Angebot nennt alle Zahlungen transparent, passt zur geplanten Haltedauer und lässt genug Spielraum für Versicherung, Kraftstoff, Wartung und unerwartete Ausgaben.
Ein schwaches Angebot wirkt oft nur über die Rate attraktiv. Wenn Schlussrate, Zusatzleistungen oder Gebühren erst spät sichtbar werden, sollten Sie schriftlich nachfragen.
Besonders genau sollten Sie auf Bedingungen achten, die erst im Kleingedruckten stehen: Restschuldversicherung, Servicepakete, Bereitstellungskosten oder Vorgaben zur vorzeitigen Ablösung.
Für Käufer, die erst die Grundlogik prüfen möchten, ordnet Ford Ranger Finanzierung: worauf Käufer in Deutschland achten sollten die wichtigsten Begriffe vor dem Angebotsvergleich ein.
Ford Ranger Finanzierung vergleichen und Entscheidung sauber festhalten ✅
Beim Ford Ranger Finanzierung vergleichen zählen am Ende drei Fragen: Können Sie die Rate dauerhaft tragen, verstehen Sie die Schlusszahlung, und passt das Fahrzeug zur Nutzung?
Speichern Sie jedes Kreditangebot als PDF oder Screenshot mit Datum. So vergleichen Sie später dieselben Zahlen und vermeiden Missverständnisse bei geänderten Konditionen.
Dieser Beitrag ist eine allgemeine Information und ersetzt keine Finanzberatung. Prüfen Sie Vertragsunterlagen, Bonitätsbedingungen und Kosten immer individuell, bevor Sie unterschreiben.
Häufige Fragen vor der Entscheidung 💬
Ist die niedrigste Monatsrate automatisch die beste Wahl?
Nein. Eine niedrige Rate kann durch hohe Anzahlung, lange Laufzeit oder Schlussrate entstehen. Vergleichen Sie immer die Gesamtkosten und Ihr verfügbares Monatsbudget.
Sollte ich mehrere Händlerangebote einholen?
Ja, sofern die Fahrzeugdaten vergleichbar sind. Achten Sie darauf, dass Ausstattung, Kaufpreis, Laufzeit und Zusatzleistungen gleich oder zumindest nachvollziehbar unterschiedlich sind.
Was ist bei einer Ballonfinanzierung besonders wichtig?
Die Schlussrate muss von Anfang an eingeplant werden. Klären Sie, ob Sie sie bezahlen, weiterfinanzieren oder das Fahrzeug verkaufen möchten.
Welche Rolle spielt die Bonität?
Die Bonität beeinflusst, ob und zu welchen Bedingungen ein Kreditgeber finanziert. Eine Anfrage ist keine Garantie für Zusage oder bestimmten Zinssatz.
Kann ich Finanzierung und Leasing noch einmal gegenüberstellen?
Ja. Gerade bei gewerblicher Nutzung, festen Kilometern oder häufigem Fahrzeugwechsel kann Leasing anders passen als ein Kauf auf Kredit.