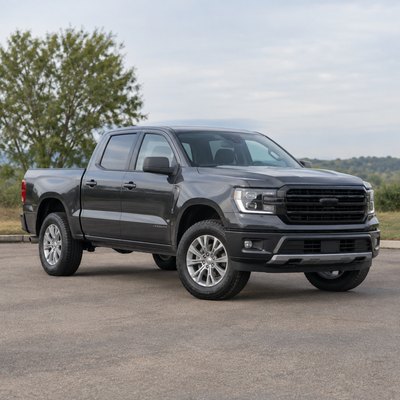
Ein Pickup mit Anzahlung ist nicht nur eine Frage der niedrigeren Monatsrate. Die Anzahlung verändert den Darlehensbetrag, den Verhandlungsspielraum und die Belastung nach dem Kauf.
Je mehr Eigenkapital einfließt, desto kleiner wird meist die Ausgangsschuld. Wer jedoch alles einsetzt, hat weniger Luft für Zulassung, Versicherung, Wartung und unerwartete Ausgaben.
Den einen richtigen Betrag gibt es nicht. Entscheidend sind Nutzung, verfügbares Einkommen, Bonitätsprüfung und die Konditionen, die eine Institution nach eigener Prüfung anbietet.
Vor einer Unterschrift lohnt sich deshalb der Blick auf die Gesamtkosten. So lässt sich vergleichen, ohne die Entscheidung nur an der Monatsrate festzumachen.
Pickup mit Anzahlung: welche Frage zuerst klären? 🚘
Die erste Frage klingt schlicht: Wie viel des verfügbaren Geldes soll in den Kauf fließen, und welcher Betrag bleibt als finanzielle Rücklage unangetastet?
Einen Pickup mit Anzahlung zu bewerten heißt, weiter als bis zum Kontostand des Kauftags zu denken. Der Wagen kann Arbeitsmittel, Familienauto oder beides sein.
Wenn die Modellwahl noch offen ist, hilft der Überblick zu wichtigen Kriterien vor der Auswahl eines Pickups. Das Nutzungsprofil kommt vor dem Finanzierungsangebot.
Pickup mit Anzahlung und Faktoren im Finanzierungsangebot 📋
Darlehensbetrag: was tatsächlich kleiner wird 💰
Die Anzahlung reduziert den Darlehensbetrag, beseitigt aber nicht automatisch alle Kosten der Finanzierung. Lassen Sie sich Gebühren, optionale Versicherungen und weitere Positionen getrennt ausweisen.
effektiver Jahreszins: der bessere Vergleichswert 🧾
Der Wert effektiver Jahreszins bildet die Kreditkosten breiter ab als ein beworbener Sollzins. Für den Vergleich zählt außerdem, welcher Gesamtbetrag am Ende im Vertrag steht.
finanzielle Rücklage: die Grenze für den Alltag 🧰
Eine höhere Anzahlung kann ein Angebot verbessern. Wird die finanzielle Rücklage jedoch vollständig verbraucht, fehlen Mittel für Kfz-Versicherung, Kfz-Steuer, Wartung, Reifen oder berufliche Ausfälle.
Auch die Vertragslaufzeit wiegt schwer. Eine längere Laufzeit kann die Monatsrate senken, aber den Gesamtbetrag erhöhen. Vergleichen Sie Szenarien mit denselben Kostenpositionen.
Punkte beim Vergleich von Gesamtbetrag und Anzahlung ⚖️
- Den Pickup mit Anzahlung so planen, als wäre übriges Geld automatisch entbehrlich, ohne Startkosten und laufende Fahrzeugkosten einzuplanen, besonders wenn direkt nach Übergabe Ausrüstung, Ladungssicherung oder Winterreifen nötig werden.
- Angebote nur nach der kleineren Monatsrate sortieren, ohne den Wert effektiver Jahreszins, Gesamtbetrag und einbezogene Zusatzkosten zu prüfen. Achten Sie darauf, ob Positionen verpflichtend sind oder nur angeboten werden.
- Übersehen, dass die Bonitätsprüfung je nach Institution andere Konditionen ergeben kann, selbst bei gleichem Fahrzeug und gleicher Anzahlung. Darum sind vorläufige Onlinewerte nur ein Startpunkt, nicht die endgültige Zusage.
- Eine lange Vertragslaufzeit wählen, nur damit die Rate monatlich passt, ohne die gesamte Verpflichtung bis Vertragsende zu betrachten. Prüfen Sie, ob Sondertilgungen oder Schlussraten die Rechnung zusätzlich verändern.
- Kein schriftliches Finanzierungsangebot verlangen, in dem Kosten, Voraussetzungen und die Gültigkeit für das eigene Profil nachvollziehbar aufgeführt sind. Bewahren Sie die Version auf, auf die Sie Ihre Entscheidung stützen.
| Faktor | Wirkung | Wo prüfen |
|---|---|---|
| Anzahlung | senkt Darlehensbetrag | Finanzierungsangebot |
| effektiver Jahreszins | zeigt Kreditkosten | Vertragsunterlagen |
| Vertragslaufzeit | ändert Rate und Gesamtbetrag | Finanzierungssimulation |
| finanzielle Rücklage | deckt Startkosten | Haushaltsbudget |
| Bonitätsprüfung | prägt Konditionen | gewählte Institution |
Die Tabelle zeigt, warum die beste Anzahlung nicht einfach die höchstmögliche ist. Sie sollte den Kredit reduzieren, ohne den Alltag mit dem Pickup zu verengen. Wichtig ist, dass alle Varianten auf derselben Grundlage stehen: gleicher Fahrzeugpreis, gleiche Kostenpositionen und vergleichbare Bedingungen.
Ist eine sichere Spanne für Eigenkapital gefunden, folgt der Vergleich mehrerer Szenarien. Lesen Sie, wie Sie effektiver Jahreszins und Gesamtbetrag in einer Finanzierungssimulation vergleichen, statt nur auf die Rate zu schauen. So wird sichtbar, ob eine niedrigere Monatsrate wirklich günstiger ist oder nur durch eine längere Bindung entsteht.
Empfohlen: Vor dem Annehmen eines Angebots: So vergleichen Sie Pickup-Finanzierungen nach Zins, Laufzeit, Anzahlung und Gesamtbetrag.
Ein typisches Szenario bei der Wahl der Anzahlung 🛻
Stellen Sie sich jemanden vor, der über längere Zeit Geld zurückgelegt hat und den Pickup für Arbeit und Familie nutzen möchte. Die naheliegende Idee: möglichst viel anzahlen.
Genau dort wird die Entscheidung heikel. Nach dem Kauf können Versicherung, notwendiges Zubehör, erste Wartung oder schwankende Einnahmen anstehen. Das Angebot wirkt kleiner, das Budget aber enger.
Sinnvoller ist der Vergleich mehrerer Varianten: eine höhere Anzahlung, eine mittlere Lösung und eine Option mit mehr Liquidität. Klarer wird es, wenn alles schriftlich nebeneinandersteht.
So wird die Anzahlung zu einer vergleichbaren Entscheidung ✅
Wenn Pickup mit Anzahlung Teil eines vollständigen Vergleichs wird, verändert sich die Frage. Es geht nicht mehr nur um „passt die Rate?“, sondern um die Gesamtverpflichtung.
Bringen Sie drei Werte an den Tisch: verfügbares Eigenkapital, die Rücklage, die nicht eingesetzt werden soll, und eine Monatsrate, die wesentliche Ausgaben nicht verdrängt.
Dieser Inhalt dient der Information. Finanzierungskonditionen hängen von der Prüfung der jeweiligen Institution ab und ersetzen keine professionelle Finanzberatung.
Häufige Fragen zu Anzahlung und Finanzierung ❓
Ist eine höhere Anzahlung immer besser?
Nicht zwingend. Eine höhere Anzahlung kann den Darlehensbetrag senken, ist aber ungünstig, wenn danach keine finanzielle Rücklage für Versicherung, Zulassung, Wartung und Alltag bleibt.
Sichert die Anzahlung die Finanzierungszusage?
Nein. Zusage und Konditionen hängen von der Bonitätsprüfung, den Unterlagen, dem Einkommen und den internen Kriterien der jeweiligen Institution ab. Eine Anzahlung ersetzt diese Prüfung nicht.
Was sollte ich außer der Monatsrate vergleichen?
Vergleichen Sie effektiver Jahreszins, Gesamtbetrag, Vertragslaufzeit, enthaltene Kosten und besondere Voraussetzungen des Angebots. Die Rate hilft beim Monatsbudget, zeigt aber nicht alles.
Kann ich meine gesamte Rücklage für die Anzahlung nutzen?
Das sollten Sie nur nach sorgfältiger Planung erwägen. Für Kfz-Versicherung, Steuer, Wartung, Reifen, Zubehör und mögliche Einkommensschwankungen kann verfügbare Liquidität wichtig sein.
Welche Anzahlung passt zu meiner Pickup-Finanzierung?
Die beste Lösung für Pickup mit Anzahlung reduziert die Finanzierung, ohne Ihre Rücklage aufzubrauchen. Prüfen Sie sie zusammen mit effektivem Jahreszins, Laufzeit und Gesamtbetrag.