Bevor Ausstattung, Farbe oder Zubehör entscheiden, lohnt der Blick auf die Pickup Finanzierung im eigenen Haushalt. Entscheidend sind Nutzung, Einkommen, Rücklage und Gesamtkosten.
Die monatliche Rate wirkt oft übersichtlich, weil sie im Angebot sofort sichtbar ist. Sie zeigt aber nicht allein, welche Verpflichtung bis zum Vertragsende entsteht.
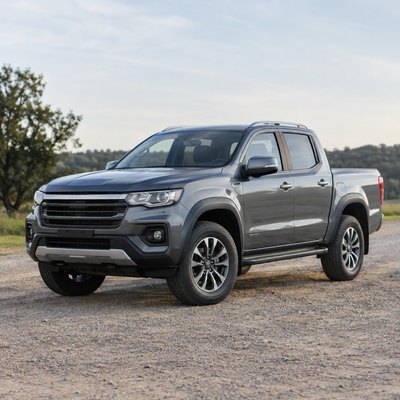
Ein Pickup kann Arbeitsgerät, Familienauto, Zugfahrzeug oder Wochenendbegleiter sein. Diese Rolle verändert, welches Modell und welche Finanzierung überhaupt sinnvoll wirken.
Wer zuerst den Bedarf klärt, vergleicht Angebote nüchterner. So wird nicht nur die Wunschversion betrachtet, sondern auch der finanzielle Spielraum danach.
Pickup Finanzierung beginnt beim tatsächlichen Einsatz 🚙
Ob Baustelle, Forstweg, Anhängerbetrieb oder Stadtverkehr: Jeder Einsatz stellt andere Anforderungen an Größe, Ausstattung, Ladefläche und laufende Kosten des Fahrzeugs.
Eine Pickup Finanzierung für berufliche Nutzung sollte besonders eng mit dem Cashflow zusammenpassen. Wunsch und betriebliche Notwendigkeit sind dabei zwei verschiedene Dinge.
Auch die Häufigkeit zählt. Ein Fahrzeug für wenige Wochenenden im Jahr rechtfertigt oft eine andere Kalkulation als ein Pickup, der täglich Umsatz sichern soll.
- Klären Sie, ob der Pickup überwiegend für Arbeit, Freizeit oder gemischte Nutzung gedacht ist.
- Rechnen Sie Kosten neben dem Kauf mit ein, etwa Zulassung, Kfz-Versicherung, Kfz-Steuer, Wartung und Reifen.
- Prüfen Sie, wo das Fahrzeug steht und ob Länge, Höhe oder Wendekreis im Alltag passen.
- Notieren Sie Anforderungen an Ladefläche, Innenraum, Anhängelast, Gelände und Parkroutine.
- Wählen Sie nicht nur nach Optik, wenn dadurch Rücklage und Haushaltsbudget eng werden.
Monatsbudget und monatliche Rate realistisch planen 📊
Die monatliche Verpflichtung sollte tragbar bleiben, auch wenn eine Rechnung höher ausfällt oder Einnahmen später kommen. Ein guter erster Monat beweist noch wenig.
Beziehen Sie feste Haushaltsausgaben, variable Einnahmen und Fahrzeugkosten nach der Übergabe ein. Dazu gehören auch Werkstatttermine, Ersatzteile und mögliche saisonale Belastungen.
Rechnen Sie lieber konservativ. Nutzen Sie das Einkommen, das regelmäßig ankommt, nicht den besten Monat des Jahres oder einen einzelnen größeren Auftrag.
Die Rücklage hält Entscheidungen beweglich 🧰
Eine Rücklage hilft bei Wartung, Selbstbeteiligung der Versicherung, Reifenersatz oder vorübergehend schwächeren Einnahmen. Ohne Puffer wird jede Zusatzrechnung zur Belastung.
Wenn Ihr Einkommen schwankt, wie bei Selbstständigen oder saisonalen Aufträgen, gewinnt dieser Puffer an Bedeutung. Er schützt den Vertrag vor kurzfristigem Druck.
- Vergleichen Sie die Rate mit dem Budget nach Miete, Energie, Versicherungen und Lebenshaltung.
- Lassen Sie Spielraum für Kosten, die im ersten Finanzierungsangebot nicht deutlich auffallen.
- Planen Sie Geld für Zulassung, Versicherung und erste Wartung ein, soweit sie anfallen.
- Lesen Sie vor der Entscheidung auch, wie die Anzahlung beim finanzierten Pickup den Spielraum verändern kann.
Gesamtkosten der Pickup Finanzierung genau vergleichen 💰
Die niedrigste Rate ist nicht automatisch das günstigste Angebot. Eine längere Laufzeit kann den Monatsbetrag senken, aber den insgesamt gezahlten Betrag erhöhen.
Achten Sie auf Effektiver Jahreszins, Nettodarlehensbetrag, Laufzeit, mögliche Gebühren und den Gesamtbetrag. Diese Angaben sollten im Angebot oder in der Simulation nachvollziehbar sein.
Zwei Angebote mit ähnlicher Rate können unterschiedliche Gesamtkosten haben. Der Effektivzins macht Zinsen und bestimmte Kosten besser vergleichbar, ersetzt aber nicht den Vertragsblick.
Effektiver Jahreszins und Vergleichskriterien notieren 🔎
Bei Unsicherheit hilft eine einfache Tabelle. Sie verhindert, dass nur die größte Zahl im Inserat oder die kleinste Rate die Entscheidung prägt.
Vergleichen Sie möglichst denselben Pickup, dieselbe Anzahlung und ähnliche Laufzeiten. Dann wird klarer, welches Finanzierungsangebot wirklich anders kalkuliert ist.
- Fragen Sie in jedem Angebot nach dem Effektiver Jahreszins und dem Gesamtbetrag.
- Vergleichen Sie den Gesamtbetrag, nicht nur die monatliche Rate.
- Prüfen Sie, welche Kosten im Vertrag enthalten sind und welche später separat anfallen können.
- Klären Sie, ob Versicherungen oder Zusatzleistungen optional sind oder die Kondition beeinflussen.
- Nutzen Sie eine Übersicht zum Pickup-Finanzierung vergleichen, um Szenarien geordnet gegenüberzustellen.
Welcher Finanzierungsweg zu Ihrem Profil passt ✅
Für private Käufer zählt oft die verlässliche Haushaltsplanung. Bei beruflicher Nutzung kommen Auslastung, Auftragsschwankungen und steuerliche Fragen hinzu, die fachlich geprüft werden sollten.
Wichtig ist nicht, einen allgemeingültigen Favoriten zu finden. Entscheidend ist, welcher Vertrag zu Nutzung, Reserve und gewünschter Flexibilität passt.
| Punkt | Worauf achten | Warum es zählt |
|---|---|---|
| Rate | Monatlicher Betrag | Zeigt die laufende Belastung |
| Effektivzins | Vergleichbarer Zins | Ordnet Angebote besser ein |
| Anzahlung | Betrag zu Beginn | Senkt die Restschuld |
| Laufzeit | Dauer des Vertrags | Beeinflusst den Gesamtbetrag |
| Rücklage | Freier Puffer | Erhält Handlungsspielraum |
Die Tabelle entscheidet nicht für Sie, zeigt aber, wo eine Pickup Finanzierung teurer, enger oder besser passend für Ihr Profil werden kann.
Nach dieser ersten Sortierung bleibt eine praktische Frage: Wie stark verändert der Betrag zu Beginn die Restschuld, den Puffer und die monatliche Verpflichtung?
Empfohlen: Erfahren Sie, wie eine Anzahlung den finanzierten Betrag und die spätere Verpflichtung verändern kann.
Warum die Anzahlung die Rechnung verändert 💵
Bei der Pickup Finanzierung kann eine höhere Anzahlung den Nettodarlehensbetrag senken. Gleichzeitig steht dieses Geld danach nicht mehr als Rücklage bereit.
Direkt nach dem Kauf können weitere Ausgaben entstehen: Zulassung, Versicherung, sinnvolles Zubehör oder Anpassungen für den geplanten Einsatz kommen oft früh zusammen.
Der richtige Ausgleich hängt von Ihrem Kassenstand ab. Prüfen Sie deshalb, wie Sie die Anzahlung beim Pickup planen, ohne die Reserve unnötig zu schwächen.
So gehen Sie nach der ersten Recherche weiter ✅
Für die Pickup Finanzierung entsteht eine gute Entscheidung meist durch ruhiges Vergleichen. Sammeln Sie Angebote, lesen Sie Vertragsangaben und lassen Sie sich nicht drängen.
Fragen Sie die finanzierende Stelle nach unklaren Kosten, bevor Sie unterschreiben. Wenn eine Position nicht verständlich ist, bitten Sie um eine schriftliche Erklärung.
Wenn Nutzung, Budget und Rücklage stehen, ist der nächste Schritt der strukturierte Vergleich. Ein Leitfaden zum Pickup finanzieren kann die Vorbereitung vertiefen.
Dieser Inhalt dient der allgemeinen Information. Kreditbedingungen hängen von der Kreditprüfung der jeweiligen Institution ab und ersetzen keine professionelle Finanzberatung.
Häufige Fragen zur Finanzierung eines Pickups ❓
Ist die niedrigste monatliche Rate immer die beste Wahl?
Nicht unbedingt. Sie kann durch eine längere Laufzeit entstehen. Vergleichen Sie Gesamtkosten, Effektivzins und Gesamtbetrag, bevor Sie sich festlegen.
Lohnt sich ein finanzierter Pickup für berufliche Nutzung?
Das kann passen, wenn Einnahmen, Auslastung und Fahrzeugkosten den Vertrag tragen. Verlassen Sie sich aber nicht auf sichere Mehreinnahmen zur Ratenzahlung.
Ist eine höhere Anzahlung immer vorteilhaft?
Nicht immer. Sie kann die Restschuld senken, reduziert aber Ihre verfügbare Rücklage. Entscheidend ist, wie viel Geld nach dem Kauf verfügbar bleibt.
Kann ich die Konditionen vor der Kreditprüfung sicher kennen?
Sie können Simulationen und Angebote anfordern. Die endgültigen Konditionen hängen jedoch von Kreditprüfung, Bonität und Vertragsregeln der jeweiligen Institution ab.
Was sollte ich vor der Unterschrift prüfen?
Prüfen Sie Effektivzins, Gesamtbetrag, Laufzeit, Gebühren, optionale Zusatzleistungen und Regeln bei Zahlungsverzug. Unklare Punkte sollten Sie vorab schriftlich klären.