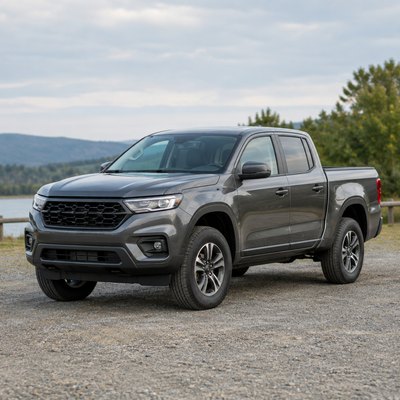
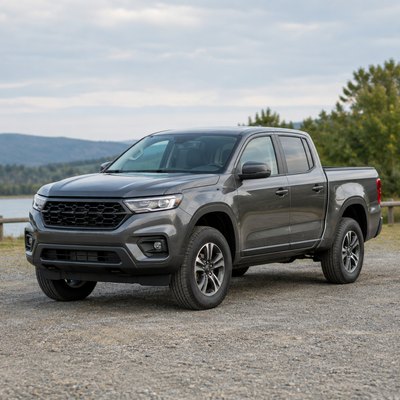
Wenn Sie gerade eine Pickup-Finanzierung prüfen, ist der wichtigste Punkt schlicht: Die Rate muss heute passen, der Vertrag aber bis zum Ende tragbar bleiben.
Vor dem Modell zählt der ganze Vertrag 🚘
Einen Pickup zu finanzieren bedeutet mehr, als Modelle zu vergleichen und eine Monatsrate ins Haushaltsbudget zu setzen. Nutzung, frei verfügbares Einkommen, Rücklagen und die gesamten Kaufkosten gehören in die Entscheidung.
Die Konditionen hängen von Bonitätsprüfung, Anzahlung, Laufzeit, Anbieter und konkretem Angebot ab. Behandeln Sie jede Beispielrechnung daher als Vergleichshilfe, nicht als Zusage für Genehmigung, Zinssatz oder Endpreis.
Eine niedrige Rate kann mehr kosten 💶
Eine längere Laufzeit kann die monatliche Belastung senken, zugleich aber den Gesamtbetrag erhöhen. Vergleichen Sie den effektiven Jahreszins und den am Ende zu zahlenden Betrag, nicht nur die Rate.
Die Anzahlung verändert die Restschuld 🧾
Eine Anzahlung reduziert den Finanzierungsbetrag, sollte aber nicht Ihre finanzielle Sicherheit aufbrauchen. Prüfen Sie vorher Wartung, Zulassung, Versicherung, Kfz-Steuer und Spielraum für ungeplante Ausgaben.
Die Nutzung des Pickups zählt mit 🛻
Wer den Pickup beruflich nutzt, achtet oft auf andere Punkte als jemand, der ihn für Freizeit oder Familie plant. Die Finanzierung sollte zu diesem Profil passen, denn nach dem Kauf laufen weitere Kosten weiter.
Der nächste Schritt ist die Anzahlung 💡
Die Anzahlung ist meist eine der sensibelsten Entscheidungen. Sie beeinflusst den Finanzierungsbetrag, den monatlichen Spielraum und den Vergleich verschiedener Angebote. Sinnvoll ist, mehrere Szenarien zu rechnen, ohne die gesamte Rücklage einzusetzen.
Häufige Fragen vor der Finanzierung ❓
Reicht der Blick auf die Rate?
Nein. Die Rate zeigt die monatliche Belastung, aber der effektive Jahreszins und der Gesamtbetrag zeigen besser, was die Finanzierung insgesamt kostet.
Ist mehr Anzahlung immer besser?
Das hängt vom Budget und von der verfügbaren Rücklage ab. Eine höhere Anzahlung kann die Restschuld senken, sollte aber keinen finanziellen Engpass auslösen.
Garantiert eine Berechnung die Zusage?
Nein. Genehmigung, Zinssatz, Laufzeit und Endbetrag hängen von der Prüfung der jeweiligen Institution und vom konkreten Angebot ab.
Wie vergleiche ich Angebote sinnvoll?
Vergleichen Sie Laufzeit, Anzahlung, enthaltene Kosten, effektiven Jahreszins und Gesamtbetrag. Entscheiden Sie nicht allein nach der niedrigsten Monatsrate.
Vergleichen Sie vor der Unterschrift 📌
Wenn die Anzahlung klarer ist, lohnt sich der Vergleich der Angebote nebeneinander. Prüfen Sie, welche Kosten enthalten sind, welche Bedingungen gelten und wie viel der Pickup am Ende einschließlich aller ausgewiesenen Entgelte kostet.
Dieser Inhalt dient der Information. Die Website verkauft keine Finanzierung, empfiehlt keine Bank oder Finanzierungsinstitution und garantiert keine Genehmigung, Rate, Zinshöhe oder ein bestimmtes Ergebnis. Bei Entscheidungen mit Budgetwirkung kann professionelle Finanzberatung sinnvoll sein.